Article
Comment les banques utilisent leurs titres pour se financer ?
Comment les banques obtiennent-elles des liquidités sans vendre leurs titres ? Découvrez le fonctionnement du repo et son rôle sur les marchés financiers.

Dans le précédent article, nous avons exploré l'un des concepts les plus fondamentaux des marchés financiers : la liquidité.
Nous avons vu que la liquidité ne se limite pas à la capacité d'acheter ou de vendre un actif. Elle concerne également la capacité des institutions financières à obtenir les financements dont elles ont besoin, au moment où elles en ont besoin.
Mais que se passe-t-il lorsqu'une institution financière détient plusieurs milliards d'euros de titres et a besoin de liquidités sans souhaiter vendre définitivement ces actifs ?
C'est ici qu'intervient l'un des mécanismes les plus importants, mais aussi les moins connus, de la finance moderne :
Le marché du repo.
Qu'est-ce qu'un repo ?
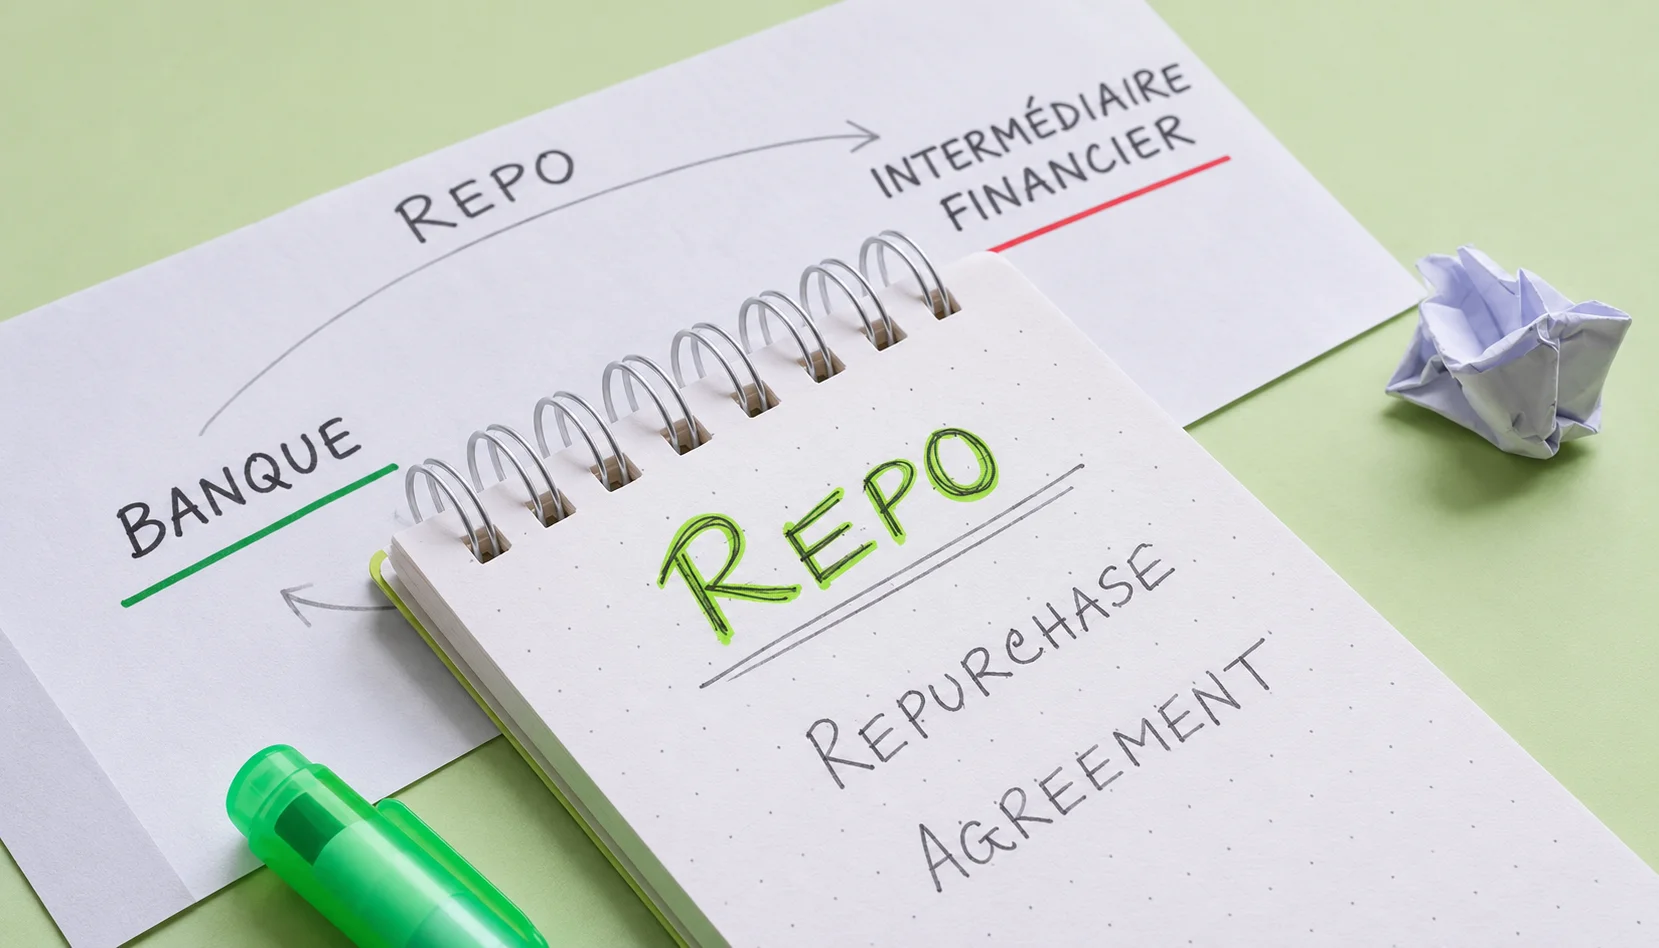
Le terme repo est l'abréviation de repurchase agreement, ou opération de pension livrée.
Dans sa forme la plus simple, un repo est une transaction dans laquelle une partie vend des titres financiers à une autre, tout en s'engageant simultanément à les racheter à une date future et à un prix convenus à l'avance.
Sur le plan économique, cette opération s'apparente à un prêt à court terme garanti par des titres financiers.
Imaginons une banque qui détient 50 millions de dinars d'obligations souveraines.
Elle a besoin de liquidités pour financer ses activités, mais ne souhaite pas vendre définitivement ses obligations.
Elle conclut alors une opération de repo avec une autre institution financière.
La banque transfère les obligations et reçoit des liquidités en contrepartie.
À une date convenue, elle rachète des titres équivalents et rembourse les liquidités reçues, augmentées du coût du financement.
De manière simplifiée :
Aujourd'hui : Titres financiers → Liquidités
À l'échéance : Liquidités + Intérêts repo → Titres financiers équivalents
Les titres constituent la garantie économique du financement.
Ce mécanisme, apparemment simple, joue un rôle essentiel dans le fonctionnement des marchés financiers mondiaux.
Pourquoi ne pas simplement vendre les titres ?
Parce que les institutions financières n'ont pas toujours besoin de modifier leurs positions d'investissement.
Parfois, elles ont simplement besoin d'un financement temporaire.
Une banque peut avoir besoin de financer son portefeuille de titres.
Un courtier ou un intermédiaire financier peut avoir besoin de liquidités pour soutenir ses activités de tenue de marché (market making).
Un gestionnaire d'actifs peut chercher à couvrir des besoins ponctuels de trésorerie, dans les limites de son cadre réglementaire et de ses contraintes d'investissement.
Une institution financière peut également chercher à optimiser sa gestion quotidienne de trésorerie.
Vendre définitivement les titres modifierait la composition du portefeuille et pourrait changer son exposition aux risques de marché.
Le repo offre une alternative :
Obtenir des liquidités sans se défaire définitivement des titres détenus.
Cette distinction est fondamentale.
Le repo permet de dissocier le besoin de financement de la décision de conserver une exposition économique à un investissement.
Le collatéral : au cœur du marché du repo
Les opérations de repo sont garanties économiquement par des actifs financiers, le plus souvent des obligations souveraines, même si d'autres catégories de titres peuvent également être utilisées.
Mais tous les collatéraux ne se valent pas.
Une obligation souveraine très liquide, émise par un État présentant une bonne qualité de crédit, sera généralement plus attractive comme collatéral qu'une obligation d'entreprise peu liquide.
Pourquoi ?
Parce que le prêteur de liquidités doit pouvoir compter sur la valeur des titres reçus si sa contrepartie ne respecte pas ses engagements.
Cela nous amène à une notion essentielle : le haircut, ou décote de garantie.
Le haircut représente la différence entre la valeur de marché des titres remis et le montant des liquidités accordées.
Prenons un exemple :
- Valeur de marché des titres : 100 millions d'euros
- Haircut : 2 %
- Liquidités reçues : 98 millions d'euros
Cette décote constitue une marge de protection contre une éventuelle baisse de la valeur du collatéral.
Son niveau dépend notamment de la qualité des titres, de leur volatilité, de leur liquidité, de la maturité de l'opération et du risque de contrepartie.
Les opérations de repo impliquent également, en règle générale, une valorisation régulière du collatéral et des mécanismes d'appels de marge pendant toute leur durée.
Le collatéral n'est donc pas simplement un actif remis en garantie d'un financement. Il constitue un élément central de la gestion des risques.
Le taux repo : le prix du financement garanti
Comme toute forme de financement, le repo a un coût.
Ce coût est exprimé à travers le taux repo.
Mais les taux repo ne dépendent pas uniquement du niveau général des taux d'intérêt.
Ils reflètent également la disponibilité des liquidités, la demande pour certains titres, la qualité du collatéral et les conditions générales de marché.
Par exemple, une obligation souveraine particulièrement recherchée peut être financée à un taux repo inférieur au taux généralement pratiqué sur les opérations adossées à du collatéral standard, appelé general collateral (GC).
On parle alors de special repo, ou de titre special.
Pourquoi un intervenant accepterait-il une rémunération plus faible pour prêter ses liquidités ?
Parce que son objectif principal n'est pas nécessairement de percevoir des intérêts.
Il peut surtout chercher à obtenir un titre spécifique, nécessaire pour dénouer une transaction, couvrir une position vendeuse ou honorer une obligation de livraison.
Cela illustre une caractéristique fondamentale du marché du repo :
Le repo n'est pas uniquement un marché de financement en liquidités. C'est aussi un marché permettant d'accéder à des titres financiers spécifiques.
Le lien invisible entre repo et liquidité de marché
Le repo joue un rôle essentiel dans le fonctionnement des marchés secondaires.
Prenons l'exemple d'un teneur de marché (market maker) qui propose en permanence des prix d'achat et de vente sur des obligations souveraines.
Pour fournir de la liquidité aux investisseurs, il peut être amené à détenir un portefeuille important de titres.
Mais financer ce portefeuille nécessite des liquidités.
Le repo permet au teneur de marché de financer ses positions en utilisant ces mêmes titres comme collatéral.
Cela contribue à soutenir sa capacité à assurer l'intermédiation des transactions.
Sans un marché repo efficace, le financement des portefeuilles de titres pourrait devenir plus coûteux ou plus difficile.
Cela pourrait réduire la capacité des intermédiaires à assurer leur rôle de teneurs de marché, élargir les écarts entre prix d'achat et de vente et, finalement, dégrader la liquidité des marchés secondaires.
Cette relation fonctionne dans les deux sens.
Des marchés de titres liquides facilitent les opérations de repo, tandis qu'un marché repo efficace contribue à maintenir la liquidité des marchés de titres.
C'est notamment pour cette raison que le repo est souvent considéré comme l'un des rouages essentiels de l'infrastructure financière.
La plupart des investisseurs ne le voient jamais directement.
Pourtant, de nombreuses transactions qu'ils réalisent dépendent indirectement de son bon fonctionnement.
Repo et politique monétaire : un lien essentiel
L'importance du repo dépasse largement les activités des banques et des intermédiaires de marché.
Les banques centrales utilisent également les opérations de pension et d'autres transactions garanties comme instruments de mise en œuvre de leur politique monétaire.
À travers certaines opérations de repo, une banque centrale peut fournir des liquidités aux établissements éligibles en échange de collatéral.
À travers des opérations inverses, elle peut absorber des liquidités du système bancaire.
Ces mécanismes contribuent à influencer les conditions du marché monétaire à court terme et à assurer la transmission de la politique monétaire.
Le marché du repo se situe donc à l'intersection de trois dimensions :
Les besoins de financement des institutions financières, la liquidité des marchés et les opérations monétaires des banques centrales.
Cette articulation devient particulièrement importante en période de tensions financières.
Lorsque le marché du repo est sous pression
Parce que le repo occupe une place centrale dans le financement des marchés financiers, ses dysfonctionnements peuvent avoir des conséquences bien au-delà de ce seul marché.
Lorsque la confiance se dégrade, les prêteurs de liquidités peuvent devenir plus exigeants quant à la qualité du collatéral accepté.
Les haircuts peuvent augmenter.
Les coûts de financement peuvent progresser.
Certains titres peuvent devenir plus difficiles à financer.
Les institutions financières peuvent alors être contraintes de réduire leurs positions ou de vendre des actifs pour obtenir des liquidités.
Cela peut renforcer le cercle vicieux évoqué dans notre précédent article :
Tensions sur le financement → Ventes d'actifs → Baisse des prix → Augmentation des besoins en collatéral → Nouvelles tensions sur le financement
Les perturbations du marché repo américain en septembre 2019 illustrent bien ce phénomène.
À cette période, des déséquilibres soudains entre l'offre et la demande de liquidités ont provoqué une forte hausse des taux de financement garantis au jour le jour, y compris pour des opérations adossées à des titres de grande qualité.
Cet épisode a également montré pourquoi les banques centrales surveillent étroitement les conditions de fonctionnement du marché repo.
Un marché qui peut sembler extrêmement technique peut devenir une source d'instabilité systémique lorsque son fonctionnement est perturbé.
Le repo est bien plus qu'une simple opération de financement
À première vue, le mécanisme du repo paraît relativement simple.
Une institution a besoin de liquidités.
Une autre dispose de liquidités disponibles.
Des titres sont temporairement échangés pour sécuriser le financement.
Mais derrière cette opération se trouve un système interconnecté qui contribue à :
- Assurer le financement à court terme et la gestion de la liquidité.
- Soutenir la liquidité des marchés de titres et les activités de tenue de marché.
- Faciliter la mobilisation du collatéral et la gestion des risques.
- Améliorer l'efficacité du règlement-livraison et l'accès à des titres spécifiques.
- Contribuer à la mise en œuvre de la politique monétaire.
- Renforcer le bon fonctionnement et la stabilité du système financier.
Le repo élargit ainsi l'utilité économique des titres financiers.
Une obligation souveraine n'est plus uniquement un placement générant des revenus.
Elle peut également devenir une source de liquidité.
C'est ce qui fait toute la puissance du repo : permettre aux titres financiers de soutenir le financement sans nécessiter leur vente définitive.
Et cela nous conduit à une autre question essentielle.
Si les titres financiers peuvent être mobilisés pour obtenir des liquidités, ils peuvent également être prêtés et empruntés pour faciliter les transactions, le règlement-livraison et certaines stratégies d'investissement.
C'est précisément le rôle du prêt-emprunt de titres (securities lending).
À suivre dans le prochain article : « Le prêt-emprunt de titres : pourquoi les investisseurs prêtent-ils leurs titres ? », pour comprendre les mécanismes, les acteurs et le rôle de cette activité dans la liquidité et l'efficacité des marchés financiers.
Articles recommandés
 Article
Taux directeur BCT maintenu à 7% en octobre 2026
La BCT maintient son taux directeur à 7%. Inflation à 5,6%, croissance en recul, réserves à 92 jours. Ce qu'il faut retenir de la réunion du 7 octobre 2026
 News
Le TMM se maintient à 7 % pour le deuxième mois consécutif
Deuxième mois de stabilité pour le TMM à 7 %. Ce qu'il faut savoir sur le taux directeur de la BCT et les perspectives de taux en Tunisie.
 Article
Emprunter sans intérêts ni caution en Tunisie : le mode d'emploi officiel est paru
Publié au JORT, le décret 2026-148 active l'article 412 ter : 8 % du bénéfice net des banques iront en crédits à taux zéro dès l'affectation du résultat 2025.