Article
Liquidité en Bourse : pourquoi vendre un titre n’est pas toujours facile ?
Pourquoi certains titres se vendent facilement et d’autres non ? Comprenez la liquidité des marchés, ses indicateurs et son impact sur vos investissements.

Dans le précédent article, nous avons exploré la distinction entre marchés primaires et marchés secondaires.
Les marchés primaires permettent aux entreprises et aux États de lever des capitaux.
Les marchés secondaires permettent aux investisseurs de négocier les titres financiers déjà émis.
Jusque-là, rien de très compliqué.
Mais cette deuxième affirmation repose sur une hypothèse implicite importante :
Ce n'est pas parce qu'un actif peut être négocié qu'il peut nécessairement l'être facilement.
Et cela nous amène à l'un des concepts les plus fondamentaux des marchés financiers : la liquidité.
La liquidité ne se résume pas à « pouvoir vendre »
On considère généralement qu'un actif est liquide lorsqu'il peut être acheté ou vendu rapidement.
Mais cette définition est incomplète.
La véritable question est la suivante :
Peut-on acheter ou vendre la quantité souhaitée, au moment voulu, sans provoquer de variation significative du prix ?
Imaginons que vous déteniez un million d'euros d'obligations souveraines très activement négociées.
Leur vente peut s'effectuer en quelques secondes, avec un impact quasiment nul sur leur prix de marché.
Imaginons maintenant que vous déteniez 50 millions d'euros d'obligations émises par une petite entreprise, dont les titres s'échangent rarement.
Vous pouvez théoriquement les vendre.
Mais peut-être pas immédiatement.
Peut-être pas au prix affiché sur votre écran.
Et peut-être pas sans accepter une décote importante.
Ces deux titres sont négociables.
Mais ils ne présentent clairement pas le même niveau de liquidité.
La liquidité possède plusieurs dimensions
C'est pourquoi la liquidité ne peut pas réellement se résumer à un seul indicateur.
Elle comporte plusieurs dimensions complémentaires.
L'immédiateté (immediacy) : à quelle vitesse peut-on exécuter une transaction ?
La profondeur (depth) : quelle quantité de titres peut-on acheter ou vendre aux prix de marché disponibles ?
L'étroitesse des écarts de prix (tightness) : quelle est la différence entre le prix auquel un intervenant est prêt à acheter et celui auquel un autre est prêt à vendre ? C'est ce que l'on appelle le bid-ask spread, ou fourchette achat-vente.
La résilience (resilience) : lorsqu'une transaction importante provoque un mouvement de prix, à quelle vitesse le marché retrouve-t-il des conditions normales ?
Un marché peut sembler parfaitement liquide lorsque les transactions sont de faible montant et que les conditions économiques sont stables.
Mais le véritable test intervient souvent lorsque tous les investisseurs souhaitent négocier dans le même sens.
La liquidité est abondante… jusqu'à ce qu'elle disparaisse
C'est l'un des paradoxes des marchés financiers.
Lorsque la confiance est élevée, les acheteurs et les vendeurs sont nombreux. Les transactions s'exécutent facilement. Les écarts entre prix d'achat et de vente sont faibles. Les intervenants finissent parfois par considérer que la liquidité sera toujours disponible.
Puis quelque chose change. Un choc géopolitique. Une variation brutale des taux d'intérêt. Un événement de crédit. Une statistique économique inattendue. Ou simplement un retournement rapide du sentiment des investisseurs.
Soudain, de nombreux investisseurs souhaitent vendre. Mais les acheteurs se font plus rares.
Les fourchettes achat-vente s'élargissent.
La profondeur du marché se réduit.
Les prix deviennent beaucoup plus volatils.
Et un marché qui paraissait très liquide peut devenir étonnamment illiquide.
La liquidité n'est donc pas une caractéristique permanente d'un actif.
Elle dépend également de l'environnement de marché dans lequel cet actif est négocié.
Pourquoi les investisseurs doivent-ils s'en préoccuper ?
Parce que la liquidité a un prix.
Prenons deux obligations émises par des entreprises présentant des risques de crédit et des maturités comparables.
Si l'une est fréquemment négociée sur un marché profond, tandis que l'autre est difficile à acheter ou à vendre, les investisseurs exigeront généralement une rémunération supplémentaire pour détenir le titre le moins liquide.
C'est ce que l'on appelle la prime d'illiquidité.
Les investisseurs ne sont donc pas uniquement rémunérés pour le risque de crédit ou le risque de taux d'intérêt.
Ils le sont également pour le risque de ne pas pouvoir céder facilement leur position lorsqu'ils en auront besoin.
La liquidité devient ainsi une composante de la valorisation des actifs financiers.
La liquidité influence également la construction des portefeuilles
Pour un investisseur individuel, la liquidité détermine la facilité avec laquelle un placement peut être transformé en liquidités.
Pour un investisseur institutionnel, la question prend une dimension beaucoup plus importante.
Les sociétés de gestion, les fonds de pension, les compagnies d'assurance et les banques doivent constamment veiller à la cohérence entre :
La liquidité de leurs actifs et la liquidité de leurs engagements.
Si les investisseurs peuvent demander le remboursement de leurs parts d'un fonds à très court terme, alors que les actifs détenus par ce fonds nécessitent plusieurs semaines ou plusieurs mois pour être vendus, un déséquilibre peut apparaître.
En période normale, cette situation peut sembler parfaitement maîtrisable.
Mais en période de tensions financières, elle peut devenir critique.
C'est pourquoi la gestion de la liquidité ne relève pas uniquement des activités de marché.
Elle constitue également un enjeu majeur de gestion des risques.
Liquidité de marché et liquidité de financement : deux notions étroitement liées
Il existe une autre distinction qui devient particulièrement importante en période de crise.
La liquidité de marché (market liquidity) désigne la capacité à acheter ou vendre des actifs financiers dans des conditions satisfaisantes.
La liquidité de financement (funding liquidity) désigne la capacité d'une institution à obtenir les ressources financières nécessaires pour faire face à ses obligations.
Ces deux formes de liquidité sont étroitement liées.
Imaginons qu'une institution financière ait soudainement besoin de liquidités.
Elle peut décider de vendre une partie de son portefeuille de titres.
Mais si les marchés sont peu liquides, elle devra peut-être accepter des prix nettement inférieurs à ceux observés précédemment.
Ces baisses de prix peuvent provoquer des pertes ou entraîner des appels de marge et des besoins supplémentaires en collatéral.
L'institution aura alors besoin de davantage de liquidités. Elle devra vendre encore plus d'actifs.
Ce qui accentuera la baisse des prix.
Un cercle vicieux peut ainsi se former :
Besoin de liquidités → Ventes d'actifs → Baisse des prix → Augmentation des besoins de financement → Nouvelles ventes d'actifs
Un problème de liquidité peut donc se transformer en un mécanisme d'amplification des risques, susceptible de menacer la stabilité financière.
C'est ici que les infrastructures et les mécanismes de financement de marché deviennent essentiels
Si la liquidité est aussi importante, qui la fournit réellement ?
Il n'existe pas de réponse unique.
Les banques et les courtiers assurent des activités de tenue de marché (market making).
Les investisseurs institutionnels alimentent les marchés en ordres d'achat et de vente.
Les plateformes de négociation facilitent la rencontre entre les différents intervenants.
Les banques centrales peuvent fournir des liquidités au système financier en période de tensions.
Mais derrière ces différents acteurs se trouve un autre mécanisme essentiel :
La possibilité de mobiliser des titres financiers et du collatéral pour obtenir des financements.
C'est précisément là que des instruments parfois considérés comme très techniques, tels que les opérations de pension livrée (repo) et le prêt-emprunt de titres (securities lending), deviennent fondamentaux pour le fonctionnement des marchés de capitaux.
Une obligation souveraine n'est pas uniquement un instrument d'investissement.
Elle peut également être utilisée comme garantie pour obtenir un financement.
Un titre détenu dans un portefeuille peut être temporairement transféré à un autre intervenant.
Le collatéral peut ainsi permettre d'obtenir des liquidités.
Et le lien entre négociation, financement et infrastructure de marché devient alors beaucoup plus évident.
La liquidité est le système circulatoire des marchés de capitaux
Les marchés de capitaux permettent de connecter l'épargne à l'investissement.
Les marchés primaires permettent de créer et d'émettre des titres financiers.
Les marchés secondaires permettent leur négociation.
Mais c'est la liquidité qui détermine avec quelle efficacité l'ensemble du système peut fonctionner.
Lorsque la liquidité est abondante, les marchés peuvent sembler fonctionner sans friction.
Lorsqu'elle disparaît, ces frictions deviennent impossibles à ignorer.
Et cela nous conduit à une nouvelle dimension du fonctionnement des marchés financiers.
Si les titres financiers peuvent servir non seulement d'instruments d'investissement, mais également de moyens d'obtenir des liquidités, comment ce mécanisme fonctionne-t-il concrètement ?
C'est précisément là qu'intervient le marché du repo.
À suivre dans le prochain article : « Le repo : quand les titres financiers deviennent une source de liquidité », pour comprendre comment les opérations de pension livrée permettent de transformer temporairement des titres en financement et pourquoi elles jouent un rôle essentiel dans le fonctionnement des marchés financiers.
Articles recommandés
 News
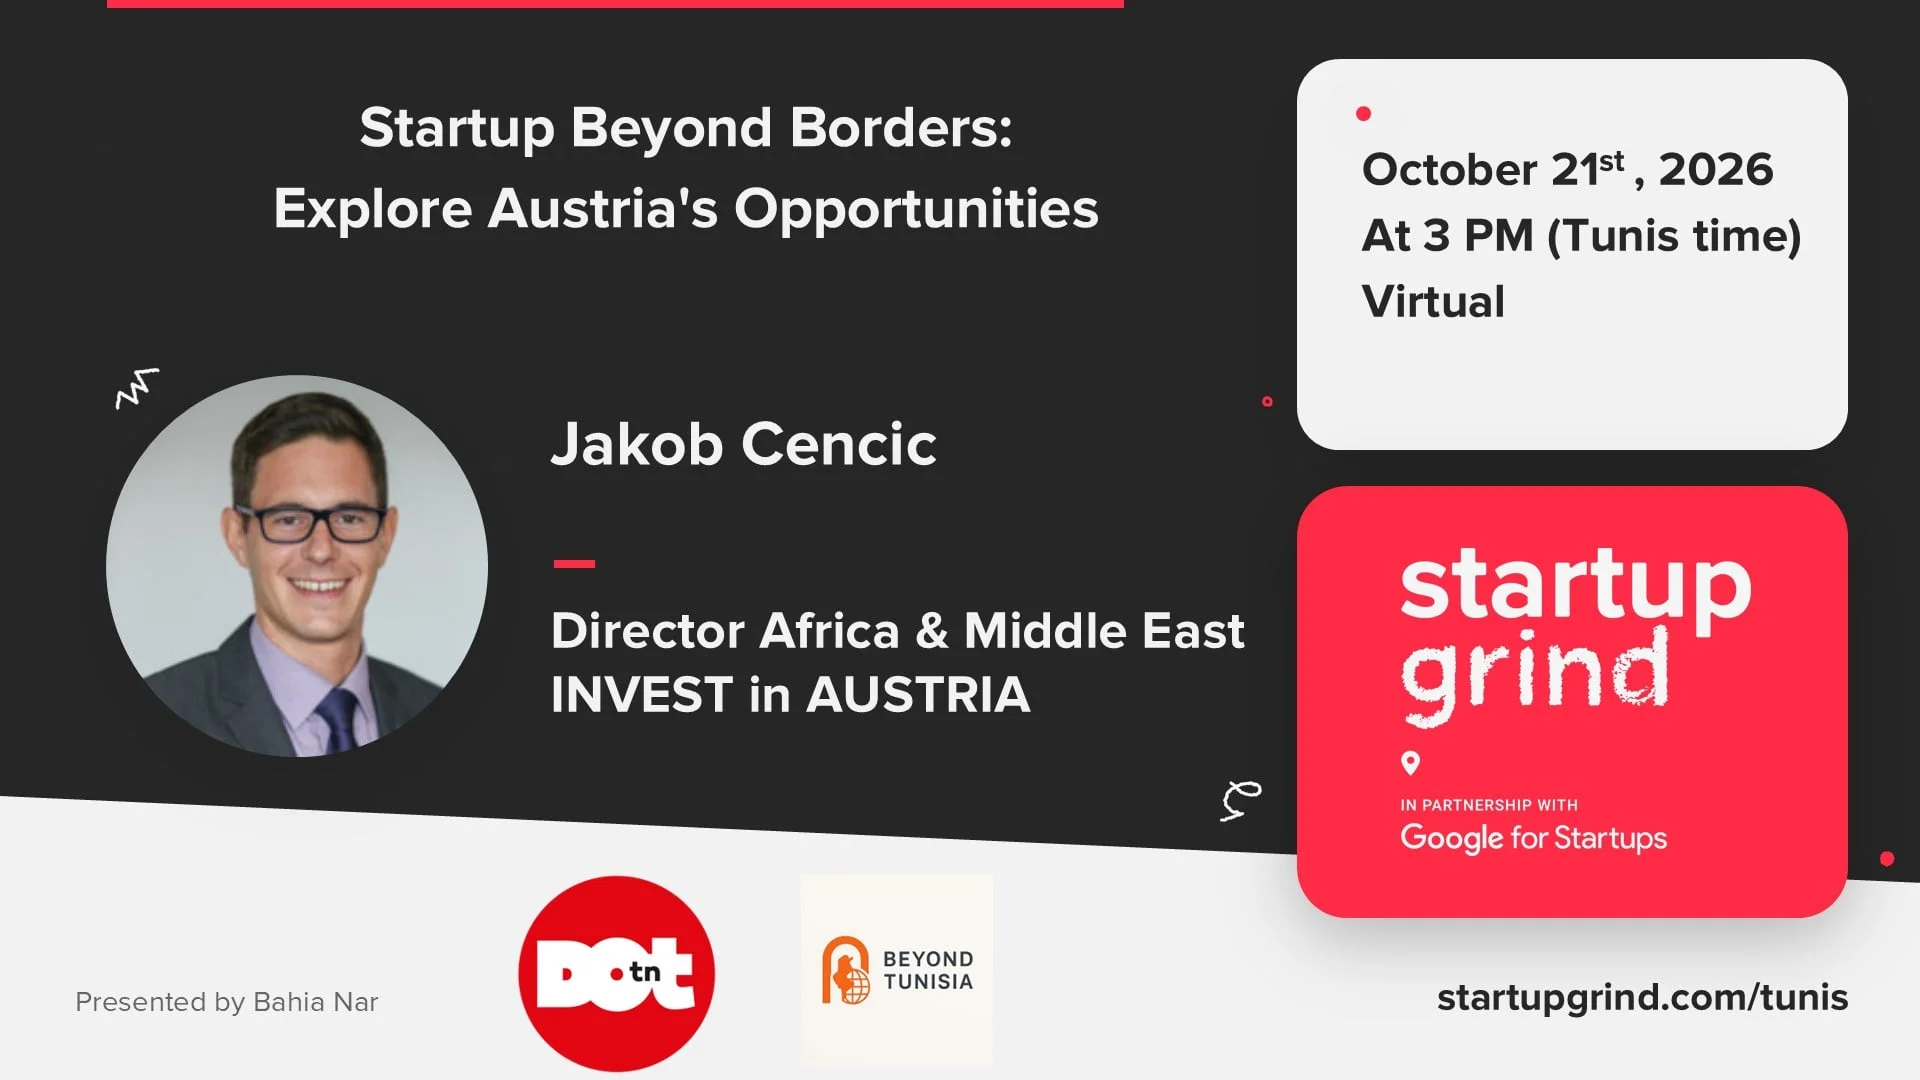
Startup Grind Tunis connecte les startups tunisiennes à l’écosystème autrichien
Le 21 octobre 2026, Startup Grind Tunis a consacré un webinaire aux opportunités offertes par l'écosystème autrichien aux entrepreneurs et startups tunisiennes.
 Article
CMF : un guide élargi contre le blanchiment d’argent et le financement du terrorisme
Approche par les risques, bénéficiaire effectif, gel des avoirs : l’essentiel du nouveau guide anti-blanchiment du CMF. Téléchargez le PDF.
 News
Loi de finances 2027 : 115 millions de dinars pour les startups et les PME
Prêts sans intérêts, charges sociales prises en charge, exonération fiscale : les mesures du PLF 2027 pour les startups, PME et auto-entrepreneurs.