Article
IPO Dangote : 4 dollars pour devenir actionnaire, une leçon pour les marchés africains
Avec seulement 4 dollars pour devenir actionnaire, l’IPO Dangote veut ouvrir la Bourse au grand public. Une expérience à observer depuis la Tunisie.
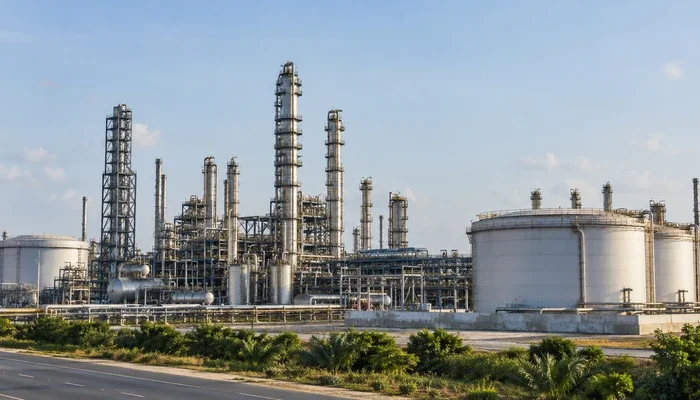
L'introduction en bourse de Dangote Petroleum Refinery and Petrochemicals FZE, ouverte le 14 septembre et qui sera clôturée le 13 octobre 2026, vise environ 1,63 milliard de dollars sur le Nigerian Exchange. Derrière les chiffres spectaculaires, une décision presque discrète, un ticket d'entrée à moins de quatre dollars, pourrait s'avérer plus révélatrice que la valorisation elle-même.
Des chiffres qui donnent le vertige
Les 4,1 milliards d’actions nouvelles proposées à 525 nairas (environ 0,40 dollar) pièce ne représenteront qu’environ 3,3 % du capital de Dangote Petroleum Refinery après l’opération de base. Une petite fraction de l’entreprise, donc, malgré l’ampleur de la levée : le produit brut visé atteint environ 2 150 milliards de nairas, soit près de 1,6 milliard de dollars.
En cas de demande supérieure au nombre d’actions initialement proposé, l’offre prévoit également la possibilité d’allouer des actions supplémentaires, pouvant aller jusqu’à 30 % de l’offre de base selon les conditions annoncées autour de l’opération. Il ne s’agit pas de céder 30 % supplémentaires du capital : appliquée aux 4,1 milliards d’actions proposées, cette faculté représenterait au maximum environ 1,23 milliard d’actions additionnelles. L'ouverture de l'offre a immédiatement suscité un fort intérêt. Des milliers d'investisseurs avaient déjà souscrit pour plusieurs milliards de nairas dans la première heure, selon des responsables présents au NGX. Les premiers chiffres beaucoup plus élevés diffusés le jour du lancement ont ensuite été corrigés par la Bourse nigériane.
La valorisation a suivi une trajectoire tout aussi impressionnante : entre 20 et 25 milliards de dollars fin 2025, elle avait à peu près doublé six mois plus tard. En juillet, un placement privé sursouscrit de 2,5 milliards de dollars a fixé la barre autour de 40 milliards, la demande approchant déjà les 2 milliards avant l'ouverture officielle, selon Aliko Dangote lui-même.
Ces chiffres méritent qu'on s'y arrête. Mais l'histoire la plus intéressante ne se trouve pas dans un tableau de valorisation.
Le détail qui change la lecture de l'opération
Il se trouve dans une ligne presque anodine du prospectus : le seuil de souscription minimal a été fixé à dix actions, soit 5 250 nairas, moins de quatre dollars. Dans un pays où posséder une action reste, pour l'immense majorité des ménages, une abstraction sans lien avec le quotidien, ce n'est pas un simple paramètre technique : c'est une décision qui dit que cette opération n'est pas pensée pour les seuls fonds de pension et family offices de Lagos.
Reste à savoir ce que cette intention devient une fois confrontée à la réalité du marché.
Quand un émir devient prescripteur d'épargne boursière
Le fait le plus révélateur ne vient pas d'une banque d'affaires, mais de l'Émir de Kano, autorité traditionnelle et non acteur financier, qui a personnellement appelé les habitants de son État à souscrire, présentant l'actionnariat comme un levier de dignité économique plutôt que comme un placement.
Ce mécanisme ne figure dans aucun manuel de finance sachant que la confiance dans un instrument abstrait (un droit résiduel sur des bénéfices futurs) naît rarement de la lecture d'un prospectus de deux cents pages ; elle naît d'un relais humain, capable de transformer l'abstraction en récit auquel on veut appartenir. Un souverain traditionnel qui se fait pédagogue de l'épargne : le phénomène en dit long sur la façon dont les marchés émergents parviennent, ou non, à convaincre leur population d'y entrer.
Le revers d'un engouement populaire
Il y a pourtant quelque chose d'inconfortable à célébrer une souscription portée par la fierté nationale sans mentionner le risque qu'elle comporte. Les guides destinés aux investisseurs le rappellent : la valeur d'un placement en actions peut baisser, et une valorisation qui a doublé en six mois peut refléter l'euphorie autant que la solidité réelle de l'actif.
Un citoyen qui souscrit par élan civique n'a pas la résilience d'un investisseur institutionnel rompu à la volatilité. Une déception à ce stade (un titre chahuté après la cotation prévue en novembre) ne coûte pas que de l'argent : elle risque de retarder, pour toute une génération de nouveaux épargnants, l'idée que la bourse puisse être un outil légitime plutôt qu'un piège réservé aux initiés.
Le filet tendu avant la chute, au cas où
Les architectes de l'opération semblent l'avoir anticipé, d'où ce montage de souscription d'un milliard de dollars (600 millions déjà bouclés en placement privé, 400 millions conditionnels activés au lancement de l'offre publique) et l'implication de Standard Bank, première institution financière du continent.
Ce filet ne sécurise pas seulement le succès technique du placement : il protège la crédibilité de l'instrument boursier aux yeux d'un public qui y entre pour la première fois. Une IPO populaire qui échoue à honorer ses souscripteurs abîme l'idée que la bourse puisse servir l'épargne du plus grand nombre d'où, sans doute, l'insistance officielle sur les « canaux de souscription approuvés » .
Ce qu'un marché comme la Tunisie peut en retenir
Aucun marché tunisien ne lèvera 1,6 milliard de dollars en une seule opération, ce n'est pas là la leçon à retenir.
Elle tient à la méthode plus qu'à l'échelle : un ticket d'entrée délibérément bas, des relais sociaux mobilisés hors des circuits financiers habituels, et une pédagogie du risque assumée dès le prospectus. La bourse ne devient un instrument de développement partagé que le jour où elle cesse d'être perçue comme un club fermé.
C'est exactement ce pari que Dangote joue avec cette opération spectaculaire. La réponse viendra dans les prochains mois. Et l'histoire des marchés émergents invite à la prudence : les bonnes intentions s'y transforment souvent en leçons douloureuses.
Articles recommandés
 Article
Bourse de Tunis, le Tunindex cède 3,23 % en une semaine
Du 21 au 25 septembre 2026, le Tunindex perd 3,23 % à 18 407 points, plombé par tous les secteurs. Volumes portés par le bloc SMART Tunisie de 50,25 MD.
 Article
Le secteur bancaire pèse sur la cote de Tunis, le Tunindex cède -1,16%
Pénalisé par le secteur bancaire et la baisse des volumes d'échanges (-54,5%), le Tunindex recule de -1,16% à 19 450,38 points. Analyse et scénarios techniques de la semaine.
 Article
La Bourse de Tunis résiste après un sursaut spectaculaire en milieu de semaine
Le Tunindex limite sa baisse à -0,07% (19 679 pts) après un net sursaut dès mercredi. Retrouvez le résumé de la semaine et les tops/flops de la Bourse de Tunis.